

בחלק א', שכבר פרסמנו, דיברנו על התנהגות מאוסה ומכוערת של משווקי השקעות שמתמרנים נתוני IRR כדי להטעות משקיעים תמימים.
אבל לא צריך לשקר כדי להטעות: ומה שאנחנו הולכים לראות עכשיו, שלא תמיד השקעה עם IRR גבוה היא ההשקעה הטובה יותר.
בואו נשתמש בדוגמה כדי להסביר.
הבנת IRR ומכפיל
- IRR (שיעור תשואה פנימי): מודד את מהירות החזרת ההון באמצעות ערך הזמן של הכסף. IRR גבוה מצביע על החזר מהיר יותר.
- Multiple (מכפיל): מודד את סך התשואה על ההשקעה. לדוגמה, מכפיל של 2.0x בהשקעה של $250K משמעו החזר כולל של $500K, כלומר רווח של $250K.
השוואת שלוש אסטרטגיות השקעה
כדי להמחיש כיצד IRR ומכפיל פועלים בתנאים שונים, נשווה בין שלוש אסטרטגיות השקעה נפוצות בנדל"ן.
אסטרטגיה 1: החזקה ל-5 שנים (Buy & Hold)
- מבנה: תזרים מזומנים שוטף במשך 4 שנים, ורווח הון משמעותי במכירה בשנה החמישית.
- תוצאה: IRR נמוך יותר עקב פרק הזמן הארוך עד להפקת עיקר הרווח.
- שימוש מקובל: נכסים מיוצבים או בעלי פוטנציאל שדרוג קל עם מימון לטווח ארוך.
אסטרטגיה 2: החזקה ל-5 שנים עם ריפייננס בשנה ה-3
- מבנה: תזרים מזומנים שנתיים, אירוע הנזלה בשנה ה-3 דרך ריפייננס (מימון מחדש), ולאחר מכן מכירה בשנה ה-5 עם חלוקת רווח נוספת.
- תוצאה: IRR גבוה יותר עקב אירוע הריפייננס, אך המכפיל נמוך יותר בשל חוב נוסף שמפחית את רווחי המכירה נטו.
- שימוש מקובל: פרויקטים עם ערך מוסף משמעותי (כלומר, נכסים שעברו השבחה ושיפוץ) והלוואת גישור או מימון קצר טווח.
אסטרטגיה 3: החזקה ל-3שנים (Flip לטווח קצר)
- מבנה: תזרים מזומנים מינימלי, מכירה ורווח הון בשנה ה-3.
- תוצאה: IRR הגבוה ביותר בזכות תקופת החזקה הקצרה, אך מכפיל ההון נמוך יותר עקב הזמן הקצר למימוש הפוטנציאל.
- שימוש מקובל: פרויקטים אגרסיביים לשדרוג או שינוי ייעוד.
המחשת מדדים
תרשים 1: תזרימי מזומנים למשקיע – עסקה אחת
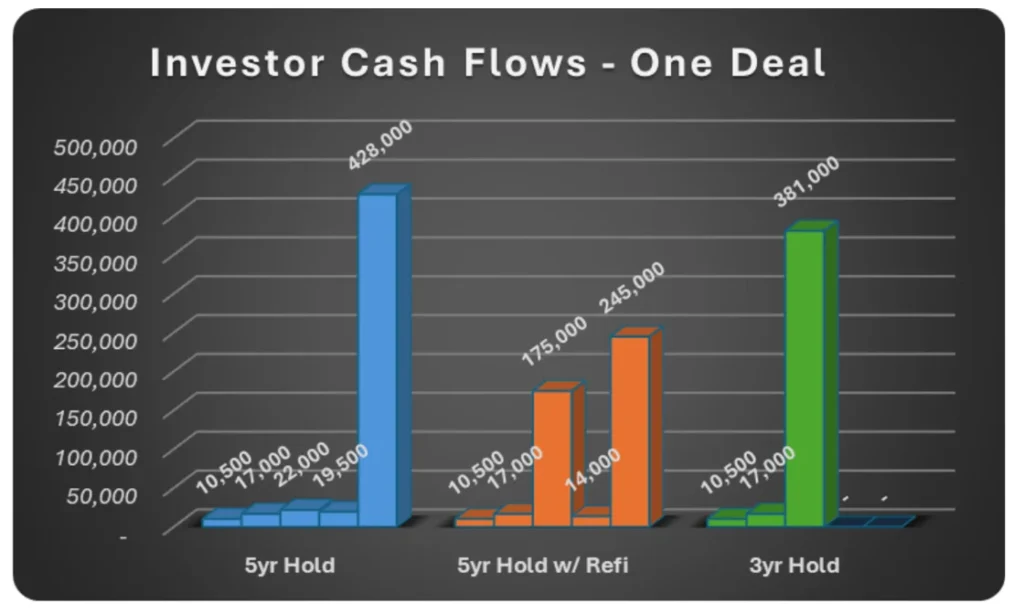
התרשים מדגיש את פיזור ההון לאורך זמן:
- 5 שנים: הרווח המרכזי מתקבל במכירה בשנה ה-5.
- 5 שנים עם ריפייננס: תזרים מזומנים בשנה ה-3 ובשנה ה-5.
- 3 שנים: החזר מוקדם מלא בשנה ה-3.
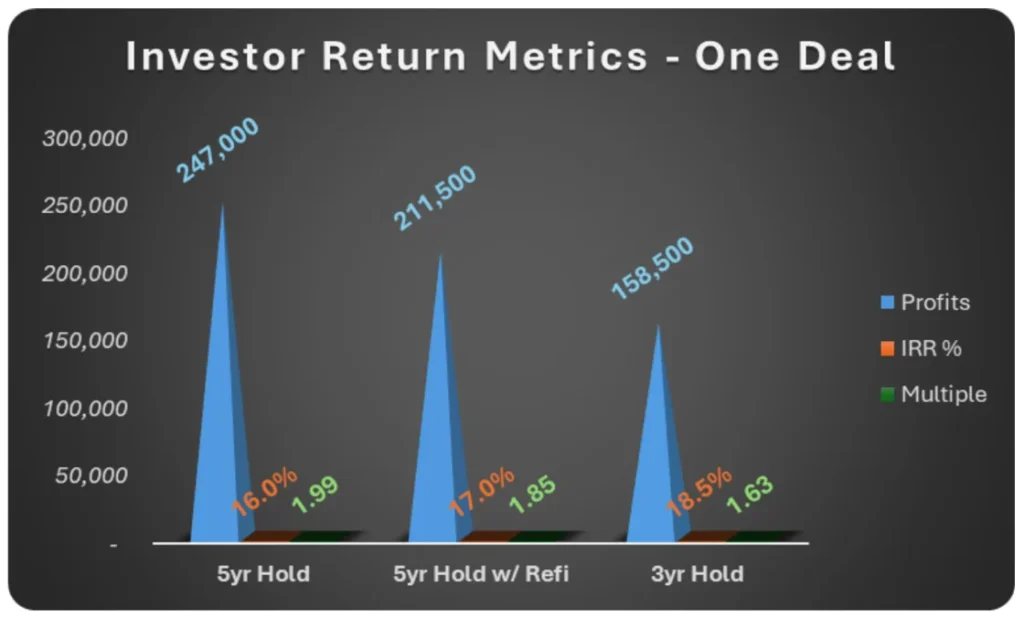
תרשים 2: מדדי תשואות למשקיע – עסקה אחת
תובנה מרכזית:
ככל שתקופת ההחזקה קצרה יותר, ה-IRR עולה, אך הרווח הכולל והמכפיל יורדים.
הכוח של השקעה חוזרת וריבית דריבית
תרשים 3: תזרים מזומנים שנתי לאורך 20 שנים
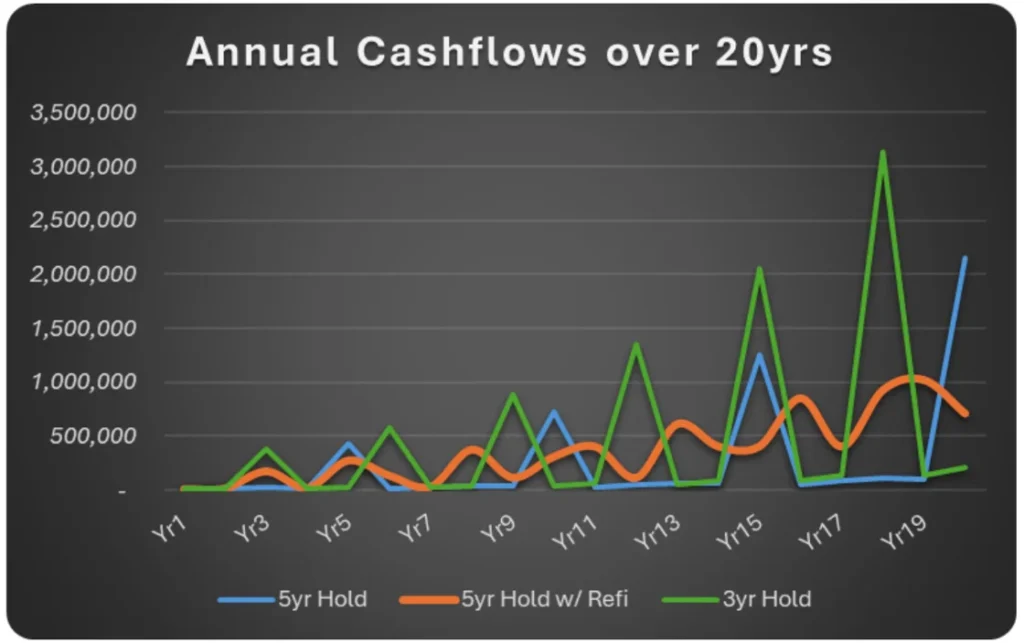
- 5 שנים: אירועי הון גדולים אך רחוקים זה מזה.
- 5 שנים עם ריפייננס: מחזורי השקעה חוזרים יציבים ותכופים.
- 3 שנים: תנודתיות גבוהה עם שיאים ושפל.
תרשים 4: מספר השקעות לאורך 20 שנים
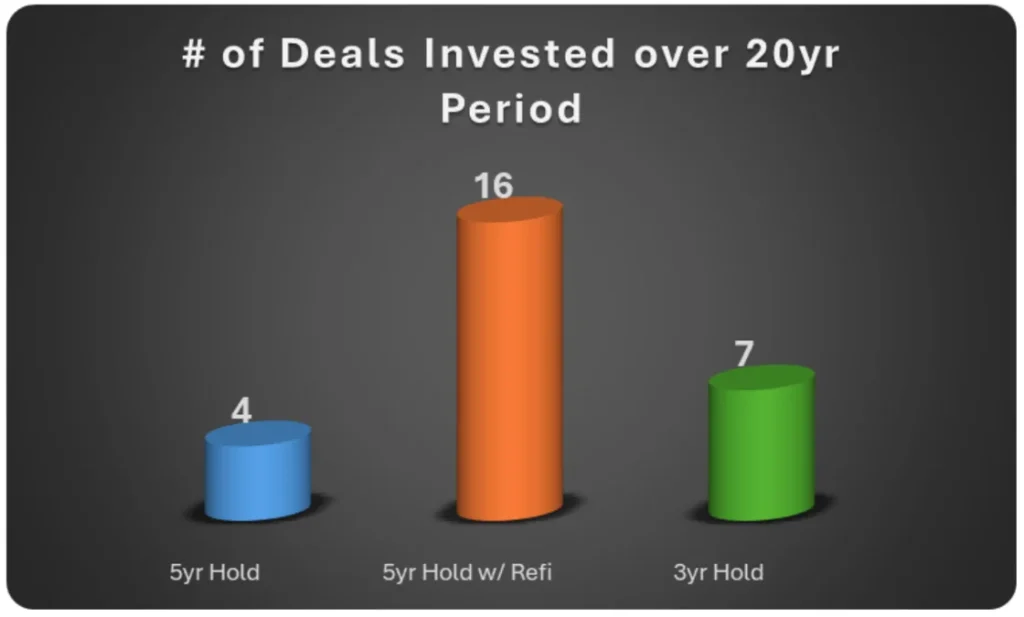
- 5 שנים: 4 מחזורים.
- 5 שנים עם ריפייננס: 16 מחזורים.
- 3 שנים: 7 מחזורים.
תרשים 5: תזרים מזומנים מצטבר כולל
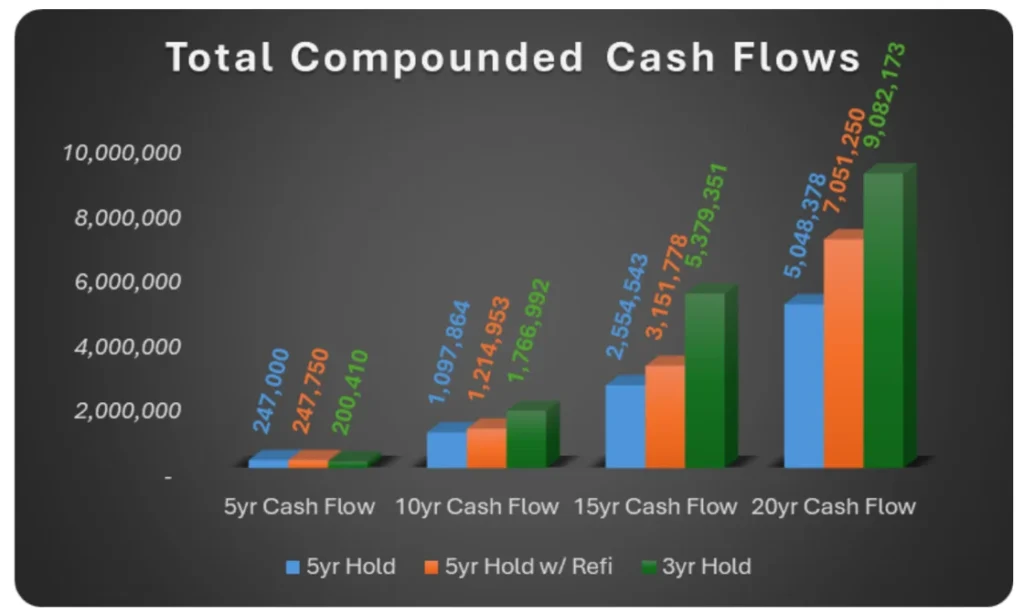
- לאחר 20 שנים, האסטרטגיה של 3 שנים מניבה את תזרים המזומנים המצטבר הגבוה ביותר הודות להשקעות חוזרות תכופות.
- עם זאת, האסטרטגיה של 5 שנים עם ריפייננס מציעה יציבות גבוהה יותר בתזרים השנתי ומנצחת את אסטרטגיית ה-5 שנים בהיקף העושר שנוצר.
סיכום: הבעיה בלהסתמך על IRR בלבד
IRR עלול להיראות מפתה, אך יש להיזהר:
- IRR מעדיף טווחי זמן קצרים, לעיתים על חשבון סך הרווח.
- IRR מתעלם מהנחות על השקעה חוזרת, ומניח שהתשואות הביניים יושקעו באותו שיעור IRR, מה שלרוב אינו נכון.
- IRR אינו משקף את יציבות תזרים המזומנים, שהיא חשובה למשקיעים רבים.
מתי IRR כן רלוונטי?
- נתון ה-IRR שימושי בהשוואה בין פרויקטים קצרים או כאשר מהירות החזרת ההון קריטית.
- עם זאת, יצירת עושר מצטבר לאורך זמן נותנת את התמונה המלאה.
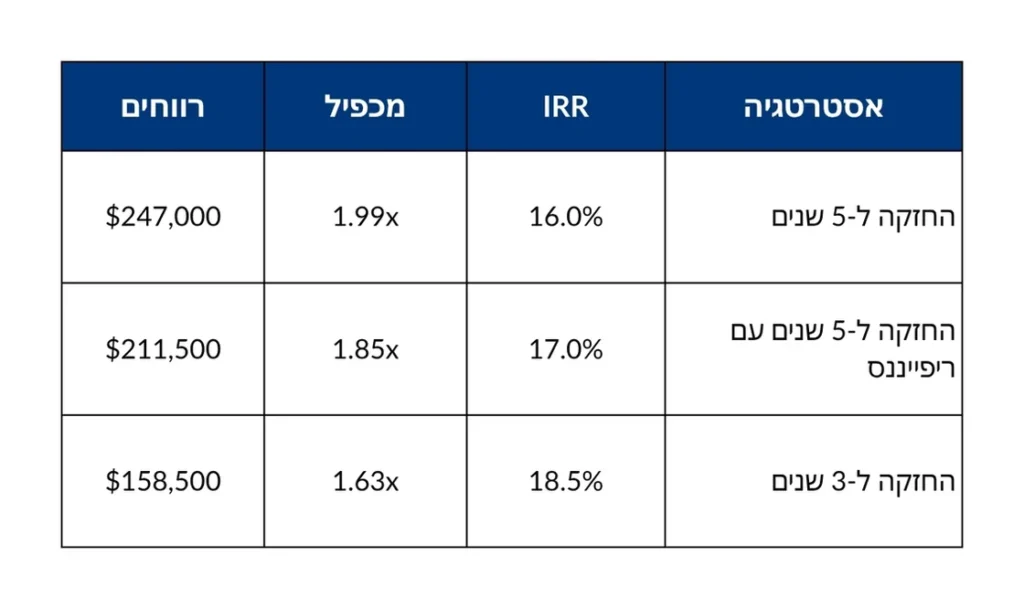
טבלת השוואה סופית (בהנחת השקעה ראשונית של $250,000)
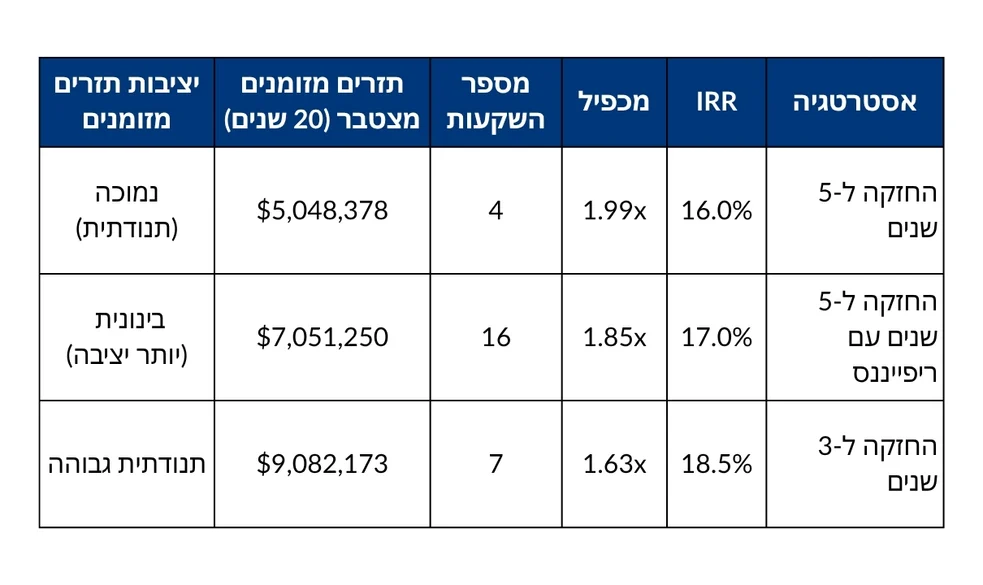
מסקנה
בקיצור, אין תשובה קלה, פשוטה ונכונה.
וגם כשבודקים, צריכים להבין:
האם אנחנו רוצים לקבל תזרים מזומנים קבוע או ממוקדים בהשבחת הון?
האם הקיבה שלנו יודעת להכיל תנודתיות ותקופות ארוכות של אי ודאות או שאנחנו רוצים לקבל השקעה מאוזנת וליניארית, עם סיכון נמוך יותר? האם אנחנו משקיעים לטווח ארוך או לסיבוב קצר?
וכשאנחנו יודעים לעשות את זה, הסתכלות מאוזנת על IRR, מכפיל והשפעת השקעה חוזרת תוביל להחלטות השקעה טובות יותר.
אם לא נדע לשאול את השאלות הנכונות, יהיה קל לגורמים מפוקפקים לשכנע אותנו לבחור בהשקעות לא מתאימות עם משפטים כמו "תראה איזה IRR מקבלים פה!".